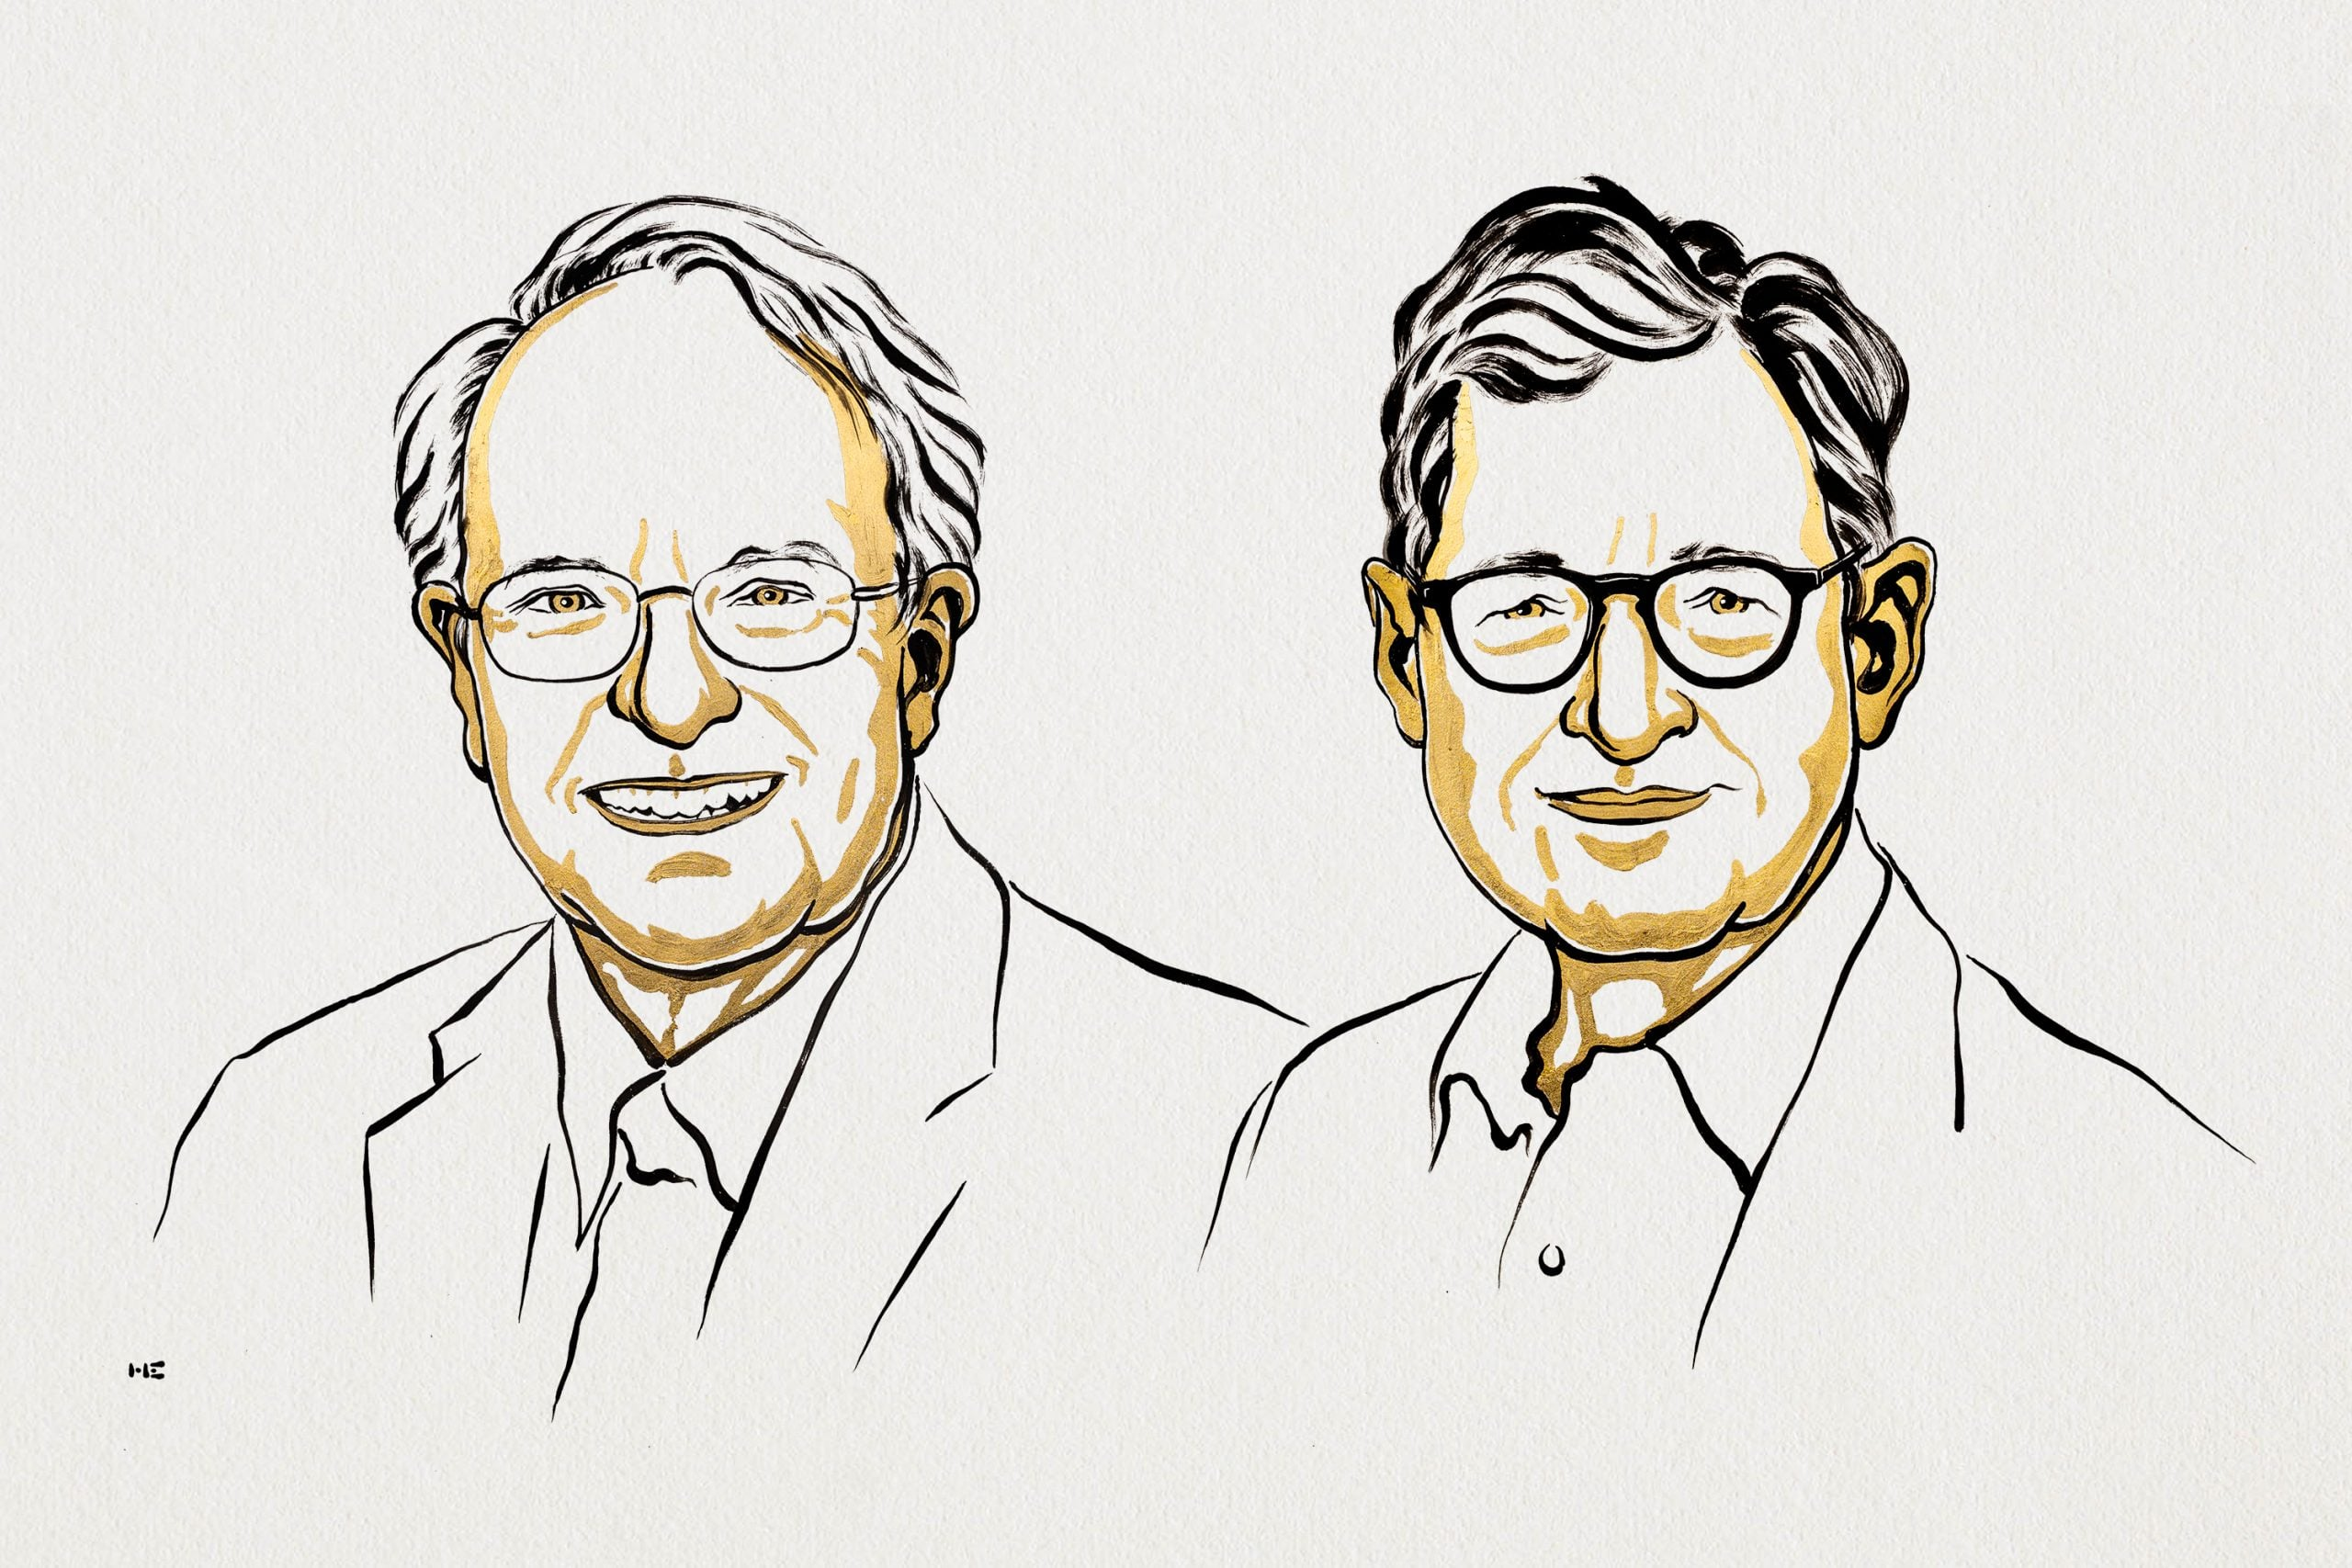
Nobelovu cenu za ekonomii 2026 dostali dva makroekonomové Robert Hall a Michael Woodford. Oba získali doktorát na MIT a nyní učí na opačných březích USA, Hall na kalifornském Stanfordu a Woodford na newyorské Kolumbijské univerzitě. Nobelovský výbor je ocenil za „mikroekonomické základy makroekonomické stabilizace“.
Co si pod tím máme představit? Makroekonomie se zabývá tím, o čem čteme v novinách – nezaměstnaností, inflací, kursy měn. Mikroekonomie zkoumá chování lidí a firem na konkrétních trzích, třeba s potravinami, bydlením, prací nebo hypotékami. Rozhodnutí, která každý z nás dělá každý den, se sčítají do čísel, kvůli kterým se svolávají tiskové konference a padají vlády. Jak přesně spolu tyto dva světy souvisejí, je překvapivě těžké zjistit, a právě o to letos jde.
Hall přišel na to, jak ověřit, že domácnosti při rozhodování o výdajích myslí na budoucnost, a Woodford z toho postavil kompletní model ekonomiky, který dnes při rozhodování o sazbách používají centrální banky i ministerstva financí po celém světě. Věty, které slýcháme v médiích – „centrální banka musí snížit sazby, aby nastartovala ekonomiku“, „vláda by měla podpořit spotřebu domácností“, „sazby je třeba zvýšit, jinak se vymkne inflace“ – dnes stojí na jejich práci.
Abychom viděli, v čem je jejich práce nová, musíme se vrátit o půl století zpět. Dříve se mělo např. za to, že existuje téměř lineární vztah mezi nezaměstnaností a inflací a že si tedy vláda může vybrat, zda chce vyšší nezaměstnanost, nebo inflaci. Tento vztah je v ekonomii známý jako Phillipsova křivka. Při ropných krizích 70. let, kdy byla vysoká inflace i nezaměstnanost, se však tento vztah zcela rozpadl a místo starého keynesiánství se na výsluní dostala chicagská škola a její nejznámější představitel Milton Friedman.
Jeden z výzkumů Miltona Friedmana, na kterém se podílel s řadou ekonomek, se týkal tzv. spotřební funkce. Friedman a jeho spolupracovnice zkoumali, jaký vztah má výše výplaty k tomu, jakou část z ní utratíme a jakou část uspoříme. Dospěli k závěru, že lidé se nerozhodují pouze podle aktuální výše výplaty, ale hledí do budoucna – např. na svoje očekávání ohledně povýšení v práci, nebo naopak vyhazovu. Očekávané budoucí změny ve výplatě ovlivňují naše mikroekonomické rozhodování již dnes. Friedman mj. za tento výzkum dostal Nobelovu cenu v roce 1976.
V 70. letech začali ekonomové formalizovat tuto Friedmanovu hypotézu, česky řečeno začali ji psát do rovnic. „Hall je skvělý teoretik, ale jeho největším přínosem je propojení teorie s daty. Na to neexistuje nikdo lepší,“ říká Brian Albrecht z International Center for Law & Economics.
Ověření tohoto modelu je ale složité, protože očekávání domácností nikdo přímo nevidí. Hall proto celou věc obrátil: Pokud se spotřeba řídí očekáváními budoucnosti, mění se jen s novinkami a ty z podstaty nejdou předpovědět. Hall to ověřil: teorie obstála.
Každý to známe z vlastní kůže: Naše výdaje nezmění samotné povýšení, nýbrž zpráva o něm. Až přijde první vyšší výplata, nic nového se nedozvíme, protože jsme s ní už dávno počítali. Avšak nejsme na tom všichni stejně. Hall se spolu s Frederikem Mishkinem v roce 1982 podíval na údaje o jednotlivých domácnostech a zjistil, že zhruba 80 % z nich se chová přesně podle teorie, zatímco zbylá pětina žije „z ruky do úst“ a utratí, co zrovna dostane. Tohle číslo má dodnes praktický dopad. Když vláda rozesílá jednorázové dávky, záleží na tom, kolik lidí z té skupiny „z ruky do úst“ v ekonomice je. Studie z posledních dekád, které shrnul i český ekonom Tomáš Havránek, ukazují, že lidé z jednorázového bonusu nebo dávky utratí v průměru kolem pětiny nebo desetiny, nikoli dvě třetiny, jak naznačovaly staré učebnicové modely.
Jedním z klíčových parametrů v rozhodování lidí o spotřebě je také reálná úroková sazba (nominální úroková sazba minus míra inflace), když je reálná úroková sazba vyšší, budou lidé více spořit. Když je nižší, budou si např. brát více hypoték. Měnová politika určovaná nezávislými centrálními bankami uvažuje o změně úrokové sazby a tím i o změně této relativní ceny. Tím se dostáváme k tomu, proč jde o cenu za makroekonomickou stabilitu.
Už víme, že musíme uvažovat o domácnostech, které mění svoje výdaje s ohledem na budoucnost. Přidejme k tomu firmy, které si volí ceny, a centrální banku, která stanovuje úrokové sazby. Jak měnová politika ovlivňuje jejich rozhodnutí? Kniha Michaela Woodforda z roku 2003 s názvem Interest and Prices tyto prvky spojuje dohromady.
Hall nám říká, jak si domácnosti volí výdaje s ohledem na očekávané reálné příjmy. Woodford tyto domácnosti začleňuje do komplexního modelu. Firmy si volí ceny. Centrální banka stanovuje úrokové sazby. Můžeme vypočítat, jak tato rozhodnutí vzájemně působí.
Toto propojení mikroekonomie s makroekonomií je základem tzv. nové keynesiánské ekonomie, kterou si však nesmíme plést s keynesiánskou ekonomií. Není příliš velkou nadsázkou, když řekneme, že jde o zcela odlišné ekonomické školy (obdobně jako u klasické a neoklasické ekonomické školy). V ekonomii se odehrála tzv. neoklasická syntéza, která spojila moderní teoretickou makroekonomii pod jednu střechu. Dnes všichni ekonomové píší akademické články v rámci nové keynesiánské ekonomie. Nejde o žádné levicové spiknutí ekonomických kateder, jak člověk může někdy v nepoučených kruzích slyšet. Tuto syntézu popsal mezi jinými mimochodem právě Michael Woodford.
Základní novokeynesiánský model má tři aspekty. Rozhodnutí domácností ovlivňuje tzv. produkční mezeru (mezeru výstupu): skutečný naměřený HDP oproti HDP, na který má sledovaná ekonomika potenciál. Skutečný HDP se liší (zpravidla bývá nižší, ale v tzv. přehřáté ekonomice na vrcholu hospodářského boomu může být vyšší) – a to v důsledku neefektivit v ekonomice, jako jsou ne zcela flexibilní ceny, např. mzdy a platy jsou velmi neflexibilní směrem dolů.
Druhým aspektem je cenová politika firem, které volí ceny, jež nemohou měnit dennodenně a musí nějakou dobu platit. Musí zohlednit budoucí náklady a poptávku. I jejich rozhodnutí se zaměřují do budoucna. To nám dává novokeynesiánskou Phillipsovu křivku. Inflace závisí na očekávané budoucí inflaci a produkční mezeře.
Třetím aspektem je centrální banka. Ta stanovuje úrokovou sazbu v reakci na inflaci a produkční mezeru. Nyní jsou výdaje, cenotvorba a měnová politika určovány společně. Pokud se měnová politika začne řídit jiným pravidlem než doposud (srov. změnu z cílování kursu na cílování inflace, poté na kurs a poté zase na inflaci v historii České národní banky), ovlivňuje to úplně celou ekonomiku.
Změna pravidla totiž mění očekávání. Domácnosti mění své výdajové plány. Firmy mění svá rozhodnutí o cenách. Nemůžeme hodnotit novou politiku za předpokladu, že se lidé budou chovat přesně tak, jak se chovali za staré politiky. Model nás nutí promyslet jejich reakce. (Staré modely na toto nebraly zřetel, další zásadní změnu v ekonomii přinesl Robert Lucas, jenž za to získal Nobelovu cenu v roce 1995. Za pevná pravidla makroekonomické politiky v důsledku vlivu očekávání ji zase získali Finn Kydland a Edward Prescott v roce 2004.)
Z toho plyne něco, co ekonomové berou jako samozřejmost, ale laikové si příliš neuvědomují: I pouhá slova centrální banky jsou nástrojem. Nezáleží jen na tom, jaká je sazba dnes, ale i na tom, co banka říká o sazbách v příštích letech. Když guvernér na tiskové konferenci naznačí, kam sazby budou směřovat, mění se okamžitě nabídky bank na fixaci hypoték.
Nobelovský výbor upozorňuje na zásadní téma hospodářské politiky: „Stabilní a vyrovnaný makroekonomický vývoj je pro domácnosti i podniky výhodnější než kolísání s hlubokými propady a vysokými vrcholy,“ a dodává, „nadměrné ekonomické výkyvy bývají obzvláště nevýhodné pro chudší domácnosti“.
Letošní cena není udělena za konečnou odpověď na všechny otázky. „Stejně jako u mnoha jiných vydání Nobelovy ceny šlo i v tomto případě o zahájení celého výzkumného programu. Jak je to s demografickými údaji a výdaji? Jak do toho zapadají další aktiva? A tak dále,“ uzavírá Brian Albrecht.
Cena nicméně do série posledních nobelovek navazuje přirozeně: loni jsme zkoumali otázku, odkud se bere dlouhodobý růst, předloni, jak závisí na různých institucích. Hall a Woodford odpovídají na další otázku: jak zabránit tomu, aby se cestou k růstu každých pár let nezřítila ekonomika. Až budete číst, že Česká národní banka rozhoduje o sazbách, vzpomeňte si na ně: za tím, že poslední krize nezpůsobily dlouhodobé škody jako v sedmdesátých letech, stojí i jejich práce.
Zajímavostí pro naše čtenáře jistě bude, že Hallova kniha (s Alvinem Rabushkou) The Flat Tax z 80. let inspirovala zavedení rovné daně v Estonsku, na Slovensku nebo u nás. A Hall navrhoval komoditní standard s názvem ANCAP. :)
Alex Tabarrok z George Mason University upozorňuje ještě na jeden zajímavý výzkum: „Zde je ještě jedna studie, kterou jsem v posledních letech často citoval: práce Halla a Jonese s názvem The Value of Life and the Rise in Health Spending. Hall a Charles Jones nabídli na nárůst výdajů na zdravotní péči výrazně odlišný pohled. Většina pozorovatelů vnímá, že zdravotní péče pohltí stále větší podíl HDP, a dochází k závěru, že se něco pokazilo. Hall a Jones naopak tvrdili, že by to mohlo být přesně to, co bychom měli od rostoucí prosperity očekávat. Zde je jednoduchý argument. Jak se stáváme bohatšími, mezní hodnota zboží a služeb klesá; další auto nebo další dovolená mají menší význam, ale další rok života se stává cennějším. Čím více zboží a služeb již máte, tím cennější se skutečně stává další rok života! Čím jste bohatší, tím je lepší žít déle. Jejich model tedy naznačoval, že by mohlo být optimální vynakládat do roku 2050 více než 30 % HDP na zdravotní péči. Spojené státy jsou nejbohatší velkou zemí světa, proč by tedy neměly vynakládat velkou část HDP na to, aby si toto bohatství mohly užívat o několik let déle?“

Martin Pánek je ředitelem Institutu liberálních studií. Vystudoval ekonomickou analýzu na NF VŠE. V minulosti působil jako asistent europoslanců v Evropském parlamentu a aktivně se angažuje v Operaci Kyseláč. Zabývá se mezinárodním obchodem, migrací, svobodou slova, lidskými právy nebo americkým ústavním právem.